Maintenir un cash-flow positif est l'une des priorités absolues de toute entreprise qui souhaite traverser les cycles économiques sans encombre. Pourtant, selon plusieurs données sectorielles, 60 % des PME ne suivent pas leur trésorerie de manière régulière — une négligence qui peut rapidement mener à des difficultés de paiement, voire à la cessation d'activité. Adopter de bons réflexes de suivi financier n'est pas réservé aux grandes structures : une TPE, une start-up ou un artisan ont autant besoin de piloter leurs flux de liquidités. Voici cinq conseils concrets pour améliorer votre gestion du cash-flow et maintenir vos finances dans le vert, quelle que soit la conjoncture.
Pourquoi le cash-flow positif conditionne la survie d'une entreprise
Le cash-flow désigne la différence entre les entrées et les sorties de liquidités sur une période donnée. Lorsque les encaissements dépassent les décaissements, le solde est positif : l'entreprise dispose de ressources pour investir, rembourser ses dettes ou constituer une réserve. À l'inverse, un cash-flow négatif signale que les sorties excèdent les entrées, ce qui force l'entreprise à puiser dans ses réserves ou à recourir à des financements extérieurs.
La confusion entre rentabilité comptable et trésorerie disponible est l'une des erreurs les plus fréquentes chez les dirigeants. Une entreprise peut afficher un bénéfice net sur son compte de résultat tout en manquant de liquidités pour payer ses fournisseurs le mois suivant. C'est le fameux décalage de trésorerie : les produits sont comptabilisés à la facturation, mais les encaissements arrivent plus tard.
Dans un contexte économique marqué par la hausse des coûts de financement et l'instabilité des marchés, la Banque de France rappelle régulièrement que les défaillances d'entreprises sont souvent liées à des problèmes de trésorerie plutôt qu'à un manque de rentabilité structurelle. L'INSEE confirme que les entreprises qui anticipent leurs flux de trésorerie résistent mieux aux chocs conjoncturels. Autrement dit, piloter son cash-flow n'est pas une option : c'est une discipline de gestion à part entière.
Les Chambres de commerce et d'industrie proposent d'ailleurs des accompagnements spécifiques sur ce sujet, notamment pour les dirigeants qui n'ont pas de formation financière approfondie. BPI France met également à disposition des outils d'autodiagnostic pour aider les PME à évaluer leur situation de trésorerie avant qu'elle ne devienne critique.
Cinq réflexes concrets pour un suivi financier rigoureux
Améliorer son suivi financier ne nécessite pas de transformer son organisation du jour au lendemain. Quelques habitudes bien ancrées suffisent à changer radicalement la lisibilité de la trésorerie.
- Établir un prévisionnel de trésorerie mensuel : projeter les encaissements et décaissements attendus sur les 3 à 6 prochains mois permet d'anticiper les périodes tendues avant qu'elles n'arrivent.
- Mettre à jour le tableau de bord hebdomadairement : un suivi hebdomadaire, même rapide, évite les mauvaises surprises en fin de mois et permet d'ajuster les priorités de paiement.
- Segmenter les flux par nature : distinguer les encaissements liés à l'activité courante, aux investissements et aux opérations financières donne une image fidèle de la santé réelle de l'entreprise.
- Raccourcir les délais de règlement clients : facturer rapidement après la livraison ou la prestation, proposer des escomptes pour paiement anticipé, relancer systématiquement les impayés dès le premier jour de retard.
- Négocier les délais fournisseurs : allonger raisonnablement les délais de paiement côté fournisseurs, dans le respect de la loi LME (délais plafonnés à 60 jours), améliore mécaniquement le solde de trésorerie disponible.
Ces cinq pratiques forment un socle minimal. Leur mise en œuvre régulière transforme la gestion de trésorerie d'une tâche anxiogène en un pilotage serein. Le prévisionnel de trésorerie mérite une attention particulière : c'est lui qui permet de détecter un besoin de financement à venir et de le couvrir dans de bonnes conditions, avant que l'urgence ne dicte des choix coûteux.
La fréquence du suivi est souvent sous-estimée. Beaucoup de dirigeants regardent leur solde bancaire comme unique indicateur. Or le solde bancaire ne reflète pas les factures en attente d'encaissement ni les charges à venir. Croiser le solde bancaire réel avec le prévisionnel donne une vision bien plus précise de la situation.
Les outils numériques qui facilitent le pilotage de la trésorerie
Le marché des logiciels de gestion financière s'est considérablement enrichi ces dernières années. Des solutions accessibles aux petites structures existent aujourd'hui à des tarifs raisonnables, voire gratuitement pour les fonctionnalités de base.
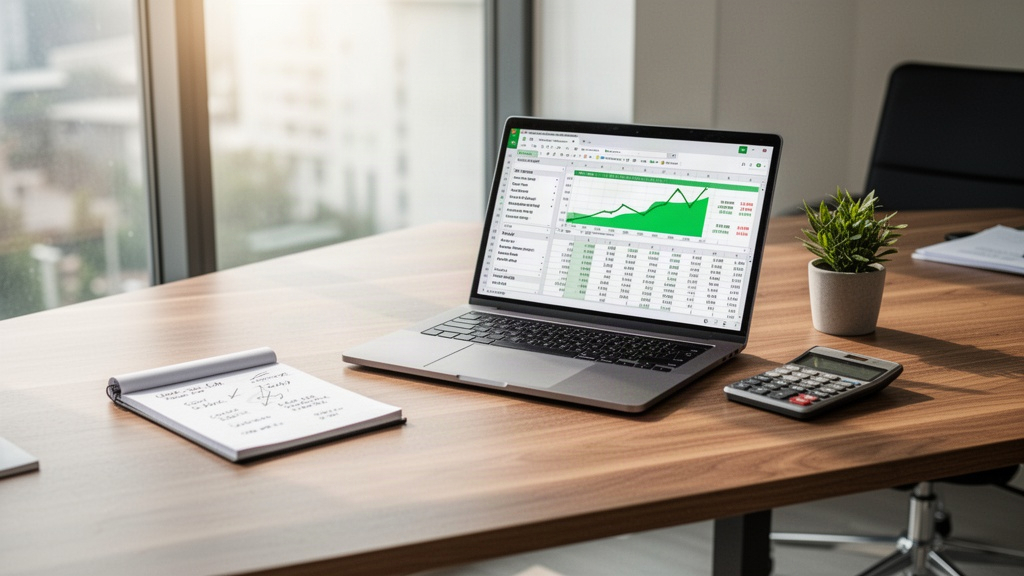
Excel ou Google Sheets restent des références pour les entreprises qui débutent dans le suivi structuré de leur cash-flow. Un tableau de trésorerie bien construit, mis à jour chaque semaine, suffit à couvrir les besoins d'une TPE. Des modèles gratuits sont disponibles auprès des Chambres de commerce et d'industrie ou sur les plateformes de la BPI France.
Pour les entreprises qui souhaitent aller plus loin, des logiciels dédiés comme Agicap, Pennylane ou Finthesis automatisent la collecte des données bancaires et comptables, génèrent des prévisionnels dynamiques et envoient des alertes en cas de risque de dépassement. Ces outils se connectent directement aux comptes bancaires via des interfaces sécurisées et se synchronisent avec les principaux logiciels de comptabilité du marché.
L'automatisation des relances clients est une autre fonctionnalité à ne pas négliger. Certains outils intègrent des modules de gestion des créances qui envoient automatiquement des rappels de paiement aux clients en retard, sans intervention manuelle. Le gain de temps est réel, et l'impact sur les délais de règlement est mesurable dès les premières semaines d'utilisation.
Le choix de l'outil doit rester pragmatique. Un logiciel que le dirigeant n'utilise pas régulièrement parce qu'il est trop complexe n'apporte aucune valeur. La priorité : un outil simple, utilisé vraiment, vaut mieux qu'un système sophistiqué délaissé après quelques semaines.
Les pièges qui creusent silencieusement la trésorerie
Certaines erreurs de gestion s'installent progressivement et ne deviennent visibles que lorsque la situation est déjà dégradée. Les identifier en amont permet d'agir avant que les marges de manœuvre ne se réduisent.
Le premier piège est de confondre le chiffre d'affaires avec la trésorerie disponible. Une commande signée n'est pas de l'argent encaissé. Comptabiliser mentalement des recettes qui n'ont pas encore été perçues fausse toute l'appréciation de la situation financière. Cette erreur est fréquente dans les activités à fort volume de facturation différée, comme le BTP ou les services aux entreprises.
Négliger les charges fixes récurrentes est un autre travers courant. Loyers, salaires, cotisations sociales, abonnements logiciels : ces sorties arrivent chaque mois avec une régularité absolue, quelle que soit l'activité. Ne pas les intégrer dès le début du prévisionnel conduit à des surprises désagréables en fin de période.
Sous-estimer la saisonnalité de l'activité génère aussi des tensions de trésorerie évitables. Un commerce qui réalise 40 % de son chiffre d'affaires annuel au dernier trimestre doit anticiper les mois creux du premier semestre en constituant une réserve ou en négociant une ligne de crédit préventive.
Enfin, repousser les décisions difficiles aggrave toujours la situation. Retarder une relance client par crainte de froisser la relation commerciale, différer un réajustement tarifaire par peur de perdre des contrats : ces hésitations ont un coût financier direct et immédiat sur la trésorerie.
Construire un pilotage durable dans la durée
Un suivi financier rigoureux ne s'improvise pas et ne se maintient pas sans une organisation claire. La régularité prime sur la sophistication. Réserver un créneau fixe chaque semaine pour mettre à jour son tableau de trésorerie et analyser les écarts entre le prévisionnel et le réalisé transforme cette tâche en habitude productive.
Associer son expert-comptable à ce pilotage apporte une valeur ajoutée souvent sous-exploitée. Au-delà de la production des comptes annuels, un expert-comptable peut aider à construire des prévisionnels fiables, interpréter les signaux faibles dans les chiffres et alerter sur des risques émergents. Les Chambres de commerce proposent également des ateliers pratiques sur la gestion de trésorerie, accessibles à moindre coût pour les adhérents.
La transparence interne sur les enjeux financiers est souvent négligée dans les petites structures. Partager les grandes lignes de la situation de trésorerie avec les responsables opérationnels — sans nécessairement entrer dans tous les détails — permet d'aligner les décisions du quotidien avec les contraintes financières réelles. Un responsable commercial qui comprend l'impact des délais de paiement sur la trésorerie sera plus attentif à la qualité des conditions de règlement négociées avec les clients.
Maintenir un cash-flow positif sur la durée repose sur une combinaison de discipline méthodologique, d'outils adaptés et d'une culture financière partagée au sein de l'équipe. Ce n'est pas un état permanent acquis une fois pour toutes : c'est le résultat d'un pilotage continu, ajusté à chaque évolution de l'activité et de l'environnement économique.